受益于铜箔产销量显著增长,嘉元科技(688388)预计今年前三季度归母净利润同比增幅达到11倍以上、扣非净利润更是同比增幅超30倍。
10月14日晚间,该公司披露的2026年前三季度业绩预告显示,公司预计实现营业收入125亿元到132亿元,与上年同期相比,将增加59.6亿元到66.6亿元,同比增加91.13%到101.83%。

元股证券:ygzq.hk
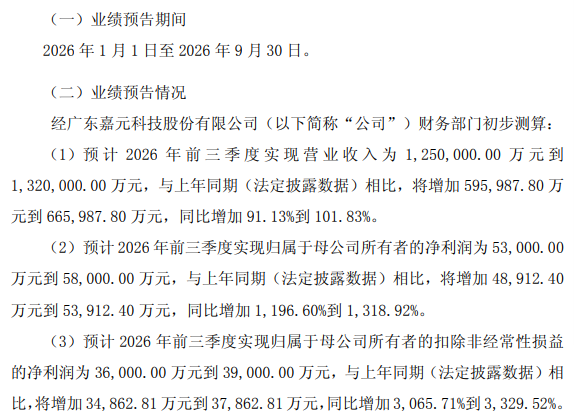
预计实现归母净利润5.3亿元到5.8亿元,与上年同期相比,将增加4.89亿元到5.39亿元,同比增加1196.6%到1318.92%;预计实现扣非净利润3.6亿元到3.9亿元,与上年同期相比,将增加3.49亿元到3.79亿元,同比增加3065.71%到3329.52%。
嘉元科技主要从事各类高性能电解铜箔的研究、制造和销售,主要产品为锂电铜箔、电子电路铜箔,主要用于锂离子电池的负极集流体、覆铜板(CCL)、印制电路板(PCB)的制造。
2026年我国铜箔行业呈现结构性分化,锂电铜箔量价齐升、PCB铜箔高端紧俏低端过剩,成为全球铜箔产业核心引擎。
根据高工锂电(GGII)调研数据,2026年锂电行业增长动能持续,国内锂电铜箔预计全年出货量将达115万吨至120万吨,产品结构向极薄和高强、高延加速迭代,量价齐升趋势明确。根据互联网公开数据,2025年国内电子电路铜箔出货量同比基本持平,约为45万吨,行业呈现高端高景气、中低端承压、国产替代加速、AI算力驱动的结构性分化格局。
而在下游,2026年上半年,电动车和储能电池需求继续高增长。根据高工锂电(GGII)数据,中国锂电池出货约1.2TWh,同比增长超50%。霍尔木兹海峡冲突持续,导致原油价格中枢在中期维度抬升,将会进一步推动全球能源进口国对新能源产品的需求,中国乃至全球的锂离子电池出货量有望进一步加速增长。
据该公司此前披露翻倍股,2026年上半年公司产销两旺,收入和利润同比均实现大幅增长,报告期内,下游行业景气度持续上升,拉动铜箔市场需求稳步增长,公司积极把握市场机遇,凭借优质的产品和深厚的客户积累,实现了铜箔产品产销量的显著增长,通过产能建设与技术改造提高产能,并推动公司产能利用率同比上升,单位生产成本降低,进而实现利润提升。而公司非经常性损益较上年同期大幅增加,主要系公司公允价值变动收益和投资收益增加所致。
8月14日,冀衡医药(002742)披露2026年半年度报告。2026年上半年,公司实现营业总收入2.41亿元,同比下降
2026-08-16在中国资本市场在存量博弈格局背景下中互联网配资的合规边界以产近期,在亚洲股市的行情节奏频繁反复的阶段中,围绕“互联网配资
2026-08-26投资者报告:受舆情影响较大的情绪型资金使用配资网开户的风控模近期,在全球多国证券市场的成长与价值风格轮动的阶段中,围绕“
2026-09-21用于股票技术分析的工具有很多,K线形态最能反映主力资金的操作目的,这是投资者学习 股票基础知识的时候要用到的判势工具。
2026-09-04转自:财联社现货配资官网开户 在线股票配资 [A股限售股解禁一览:78.45亿元市值限售股今日解禁]财联社9月21日电,
2026-09-29